
- Angeles Universidad, Módulo 5040, Av. Universidad 1080, Consultorio 5042, Xoco, Benito Juárez, C.P. 03330, CDMX
- Plaza Samara Satélite, Cto Centro Comercial 16 Piso 5, Cd. Satélite, C.P. 53100, Naucalpan de Juárez, Edo. Mex., México
- +529511504135
- +525532444015
- +529511504135
- draxengarcia@gmail.com
- Miércoles y Jueves: 16:00 - 20:00
- Sábado: 08:00 - 14:00
Ginecólogo oncólogo con seguro de gastos médicos mayores de GNP Seguros en CDMX y Edo Mex
Ginecólogo oncólogo con seguro de gastos médicos mayores de GNP Seguros en CDMX y Edo Mex
Dra. Xenia Lisvette García Lázaro ofrece orientación sobre enfermedades ginecológicas oncológicas. Si buscas un ginecólogo oncólogo con seguro de gastos médicos mayores de GNP Seguros en CDMX y Edo Mex, solicita una valoración y verifica tu cobertura.
Ubicación del consultorio: Angeles Universidad, Módulo 5040, Av. Universidad 1080, Consultorio 5042, Xoco, Benito Juárez, C.P. 03330, CDMX

Conoce la formación y experiencia de la Dra. Xenia Lisvette García Lázaro, ginecólogo oncólogo con seguro de gastos médicos mayores de GNP Seguros en CDMX y Edo Mex
La búsqueda de un ginecólogo oncólogo con seguro de gastos médicos mayores de GNP Seguros en CDMX y Edo Mex suele relacionarse con la necesidad de recibir atención especializada para enfermedades del aparato reproductor femenino y conocer las posibilidades de utilizar una póliza durante el diagnóstico, tratamiento o seguimiento. La ginecología oncológica se dedica a la evaluación y tratamiento de tumores malignos y determinadas lesiones precancerosas que afectan órganos como el cuello uterino, el útero, los ovarios, las trompas de Falopio, la vagina y la vulva. También participa en la valoración de masas pélvicas, alteraciones endometriales y otras condiciones que requieren descartar una enfermedad oncológica. Durante la consulta se revisan los antecedentes personales y familiares, los síntomas, los estudios previos, los resultados histopatológicos y los tratamientos recibidos. Entre los motivos de atención se encuentran sangrado uterino anormal, sangrado después de la menopausia, dolor pélvico persistente, distensión abdominal, lesiones cervicales sospechosas, masas anexiales y resultados anormales de estudios ginecológicos. La evaluación puede incluir exploración física, ultrasonido transvaginal, colposcopia, biopsia, estudios de laboratorio y pruebas de imagen complementarias cuando están indicadas. No todas las alteraciones ginecológicas corresponden a cáncer, por lo que es fundamental establecer un diagnóstico antes de decidir el tratamiento. Cuando se confirma una enfermedad maligna, la planificación considera el tipo histológico, el estadio, la extensión tumoral, las condiciones generales y las preferencias informadas de la paciente. Dependiendo del diagnóstico pueden contemplarse procedimientos quirúrgicos como histerectomía, salpingooforectomía, cirugía de estadificación, resección de tumores pélvicos y otras intervenciones oncológicas. En determinados casos también se requiere coordinación con oncología médica y radiooncología para valorar quimioterapia, radioterapia, tratamientos dirigidos u otras alternativas. La elección del tratamiento depende de las características específicas de la enfermedad y no debe establecerse únicamente por la disponibilidad de una cobertura médica. Cuando la paciente cuenta con una póliza de gastos médicos mayores de GNP Seguros, resulta importante revisar las condiciones del contrato antes de programar estudios, hospitalización o procedimientos. La cobertura puede depender del diagnóstico, las condiciones contractuales, los periodos de espera, las exclusiones, el deducible, el coaseguro, los límites establecidos y los requisitos de autorización. También debe verificarse directamente si el especialista y el hospital participan en la red correspondiente, si existe posibilidad de pago directo o si se requiere tramitar un reembolso. Contar con una póliza no significa que todos los servicios estén cubiertos ni garantiza la aceptación de un procedimiento específico. En algunas situaciones puede solicitarse un informe médico, resultados de estudios, diagnóstico documentado y presupuesto hospitalario para iniciar la revisión administrativa. La atención médica debe explicar los objetivos de cada estudio, los beneficios y riesgos de los tratamientos, las alternativas disponibles y las necesidades de seguimiento. Una valoración individualizada permite organizar la estrategia clínica y reunir la información necesaria para consultar las condiciones de cobertura sin retrasar decisiones médicas importantes.
Opiniones y reseñas de pacientes del ginecólogo oncólogo con seguro de gastos médicos mayores de GNP Seguros en CDMX y Edo Mex
Las opiniones de pacientes que han buscado un ginecólogo oncólogo con seguro de gastos médicos mayores de GNP Seguros en CDMX y Edo Mex pueden aportar información sobre sus experiencias durante la valoración especializada, la explicación de los diagnósticos y la orientación recibida acerca de los tratamientos. Al consultar las reseñas disponibles conviene considerar aspectos como la claridad de la comunicación, el respeto durante la atención, la explicación de los estudios y el acompañamiento en decisiones médicas complejas. También puede resultar útil conocer cómo se informa sobre procedimientos quirúrgicos, seguimiento oncológico y documentación que puede requerirse para revisar una póliza. Las experiencias individuales no garantizan resultados clínicos, autorizaciones de cobertura ni condiciones administrativas equivalentes, ya que cada paciente presenta un diagnóstico y un contrato de seguro diferentes. Las opiniones reales pueden utilizarse como información complementaria para conocer las características generales de la atención y preparar preguntas antes de solicitar una consulta.
Importancia de la formación de un ginecólogo oncólogo con seguro de gastos médicos mayores de GNP Seguros en CDMX y Edo Mex
La formación profesional es un aspecto importante al elegir un ginecólogo oncólogo con seguro de gastos médicos mayores de GNP Seguros en CDMX y Edo Mex, debido a que la atención de enfermedades ginecológicas malignas requiere conocimientos especializados sobre anatomía pélvica, ginecología, oncología, cirugía y tratamiento multidisciplinario. La preparación médica permite comprender las diferencias entre lesiones benignas, alteraciones precancerosas y tumores malignos del aparato reproductor femenino. También resulta relevante conocer los principios de interpretación de citología cervical, pruebas de virus del papiloma humano, colposcopia, biopsias, ultrasonido transvaginal, resonancia magnética, tomografía y estudios histopatológicos. La evaluación oncológica debe considerar el tipo de tumor, su extensión, el estadio clínico, los antecedentes médicos y las condiciones generales de la paciente. La preparación quirúrgica comprende conocimientos sobre histerectomía, salpingooforectomía, procedimientos de estadificación, evaluación ganglionar, resección de lesiones pélvicas y manejo de complicaciones. También requiere comprender la anatomía de vasos sanguíneos, uréteres, vejiga, intestino y estructuras nerviosas que pueden encontrarse próximas a los órganos ginecológicos. En determinados casos resulta importante conocer las indicaciones y limitaciones de cirugía abierta, laparoscópica y asistida por robot, así como los criterios para seleccionar cada abordaje. La atención de cáncer de ovario, endometrio, cuello uterino, vulva y vagina puede requerir estrategias diferentes, por lo que la actualización continua en recomendaciones clínicas y tratamientos oncológicos es relevante. También es importante comprender los principios de quimioterapia, radioterapia, tratamientos dirigidos e inmunoterapia, aunque su indicación y administración pueden corresponder a otros integrantes del equipo multidisciplinario. La coordinación con oncología médica, radiooncología, patología, radiología, anestesiología, medicina interna y cuidados de soporte puede contribuir a organizar tratamientos complejos. La formación también debe favorecer una comunicación clara sobre beneficios, riesgos, alternativas y consecuencias potenciales para la fertilidad, la función hormonal, la sexualidad y la calidad de vida. Cuando existe una póliza de gastos médicos mayores de GNP Seguros, es importante distinguir entre la decisión clínica y los procedimientos administrativos necesarios para revisar la cobertura. Los informes médicos, diagnósticos documentados, estudios y presupuestos pueden formar parte de una solicitud de autorización o reembolso, según la póliza. Sin embargo, la preparación profesional del especialista no implica por sí misma pertenencia a una red hospitalaria o convenio con una aseguradora. Antes de elegir atención, las pacientes pueden revisar la información profesional documentada sobre estudios académicos, cédulas, formación especializada y trayectoria. También conviene verificar directamente las condiciones de la póliza y la participación del prestador en la red correspondiente. La elección debe priorizar la indicación médica, la seguridad, la comunicación y las necesidades individuales de cada paciente.
¿Qué tipos de enfermedades puede diagnosticar y tratar un ginecólogo oncólogo con seguro de gastos médicos mayores de GNP Seguros en CDMX y Edo Mex?
La atención de un ginecólogo oncólogo con seguro de gastos médicos mayores de GNP Seguros en CDMX y Edo Mex puede ser necesaria para estudiar lesiones sospechosas, confirmar diagnósticos y establecer tratamientos para enfermedades oncológicas del aparato reproductor femenino. Los síntomas y hallazgos pueden variar según el órgano afectado y la etapa de la enfermedad. Algunas condiciones requieren cirugía, mientras que otras pueden tratarse mediante vigilancia especializada, medicamentos, radioterapia o estrategias combinadas. Cuando existe una póliza de gastos médicos mayores, es importante revisar las condiciones de cobertura para consultas, estudios, hospitalización y tratamientos, sin asumir que todos los servicios están incluidos.
-
Cáncer de cuello uterino

El cáncer de cuello uterino se desarrolla a partir de células anormales del cérvix y está relacionado principalmente con infecciones persistentes por tipos de alto riesgo del virus del papiloma humano. Puede provocar sangrado después de las relaciones sexuales, flujo anormal o dolor pélvico, aunque algunas etapas iniciales no presentan síntomas. La evaluación incluye estudios cervicales, biopsia y pruebas complementarias según los hallazgos. El tratamiento depende del estadio y puede requerir cirugía, radioterapia, quimioterapia o una combinación de estas alternativas.
-
Cáncer de endometrio
El cáncer de endometrio afecta el revestimiento interno del útero y puede manifestarse mediante sangrado uterino anormal, especialmente después de la menopausia. La valoración puede incluir ultrasonido transvaginal, biopsia endometrial y estudios de imagen cuando están indicados. El tratamiento suele considerar cirugía en pacientes candidatas, aunque determinadas situaciones requieren radioterapia, tratamientos sistémicos u otras estrategias. La decisión depende del tipo histológico, el estadio, las características moleculares y las condiciones generales de la paciente.
-
Cáncer de ovario
El cáncer de ovario comprende diferentes tipos de tumores malignos que pueden originarse en el ovario o estructuras relacionadas. Algunos síntomas incluyen distensión abdominal persistente, sensación de llenura rápida, dolor pélvico y cambios urinarios o intestinales. Estos síntomas no son exclusivos del cáncer, por lo que requieren evaluación clínica. El diagnóstico puede involucrar ultrasonido, estudios de imagen, marcadores seleccionados y análisis histopatológico. El tratamiento depende del tipo tumoral y puede combinar cirugía oncológica con tratamientos sistémicos.
-
Cáncer de trompas de Falopio
El cáncer de trompas de Falopio es una enfermedad maligna poco frecuente que puede presentar características clínicas y terapéuticas similares a determinados cánceres de ovario. Puede producir molestias pélvicas, distensión abdominal o alteraciones inespecíficas. La evaluación requiere estudios de imagen y confirmación histopatológica cuando corresponde. La estrategia de tratamiento depende de la extensión de la enfermedad y puede incluir cirugía de estadificación o citorreducción, además de tratamientos sistémicos según las características del tumor.
-
Cáncer de vulva
El cáncer de vulva puede manifestarse mediante lesiones persistentes, cambios en la piel, comezón, dolor, sangrado o la aparición de una masa en la región genital externa. No todas estas alteraciones son malignas, pero requieren valoración cuando persisten. El diagnóstico se confirma mediante biopsia de la lesión sospechosa. El tratamiento depende del tamaño, la localización y la extensión tumoral, y puede incluir cirugía, evaluación ganglionar, radioterapia u otras alternativas seleccionadas.
-
Cáncer de vagina
El cáncer de vagina es una enfermedad poco frecuente que puede provocar sangrado anormal, secreción, dolor o molestias durante las relaciones sexuales. La evaluación incluye exploración ginecológica, identificación de lesiones sospechosas y biopsia para confirmar el diagnóstico. Los estudios complementarios ayudan a determinar la extensión de la enfermedad. El tratamiento puede involucrar radioterapia, cirugía o estrategias combinadas, dependiendo de la localización del tumor, el estadio y las condiciones de la paciente.
-
Lesiones precancerosas del cuello uterino
Las lesiones precancerosas cervicales corresponden a cambios celulares que pueden detectarse mediante pruebas de tamizaje y confirmarse con estudios complementarios. No representan necesariamente cáncer invasor, pero algunas lesiones de alto grado requieren tratamiento para reducir el riesgo de progresión. La valoración puede incluir colposcopia, biopsia y procedimientos de escisión según los resultados. La elección depende del grado de la lesión, los antecedentes, la edad y las necesidades reproductivas.
-
Tumores y masas pélvicas sospechosas
Las masas pélvicas pueden originarse en ovarios, útero, trompas de Falopio u otras estructuras y tener causas benignas o malignas. La valoración considera síntomas, antecedentes, exploración física, ultrasonido y estudios complementarios cuando están indicados. Algunas lesiones requieren vigilancia, mientras que otras necesitan cirugía o una evaluación oncológica más amplia. La decisión depende del tamaño, las características de imagen, la evolución y el riesgo clínico estimado.
-
Enfermedad trofoblástica gestacional
La enfermedad trofoblástica gestacional comprende alteraciones relacionadas con el tejido que normalmente participa en el desarrollo de la placenta. Algunas formas son benignas, mientras que otras pueden comportarse como enfermedades malignas y requerir tratamiento especializado. La evaluación puede incluir ultrasonido, medición seriada de gonadotropina coriónica humana y estudios adicionales. El tratamiento y seguimiento dependen del diagnóstico específico, la evolución de los marcadores y las condiciones clínicas.
¿Qué tratamientos realiza un ginecólogo oncólogo con seguro de gastos médicos mayores de GNP Seguros en CDMX y Edo Mex?
Los tratamientos que pueden valorarse con un ginecólogo oncólogo con seguro de gastos médicos mayores de GNP Seguros en CDMX y Edo Mex dependen del diagnóstico, el estadio, la extensión de la enfermedad y las condiciones generales de cada paciente. La estrategia puede incluir procedimientos diagnósticos, cirugía, tratamientos sistémicos, radioterapia y seguimiento especializado. La cobertura de cada servicio debe revisarse directamente conforme a la póliza, los requisitos de autorización y las condiciones del hospital o prestador. Las decisiones terapéuticas deben basarse en criterios médicos y no únicamente en las posibilidades administrativas del seguro.
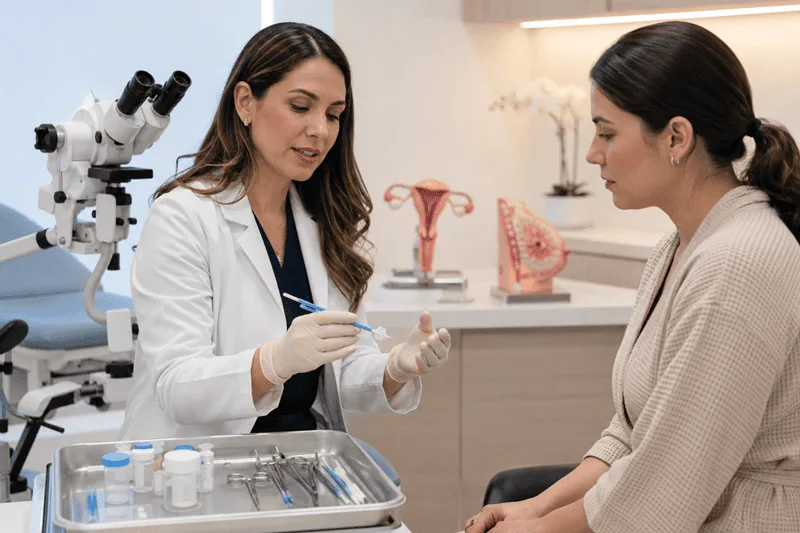
Valoración y diagnóstico ginecológico oncológico
Histerectomía oncológica
Cirugía de ovarios y trompas de Falopio
Cirugía de estadificación y citorreducción
Tratamiento de lesiones precancerosas
Seguimiento y coordinación del tratamiento oncológico
Qué saber antes de consultar con un ginecólogo oncólogo con seguro de gastos médicos mayores de GNP Seguros en CDMX y Edo Mex: síntomas, diagnóstico y opciones de atención
Buscar un ginecólogo oncólogo con seguro de gastos médicos mayores de GNP Seguros en CDMX y Edo Mex implica considerar tanto la atención médica especializada como las condiciones administrativas de la póliza. La ginecología oncológica participa en el diagnóstico y tratamiento de cáncer de cuello uterino, endometrio, ovario, vulva, vagina y otras enfermedades relacionadas. Las siguientes preguntas explican cómo preparar una consulta, qué estudios pueden solicitarse, cuáles son las alternativas de tratamiento y qué aspectos conviene verificar sobre redes médicas, autorizaciones, deducibles, coaseguros, hospitalización y reembolsos. La aceptación de una póliza y la cobertura de cada servicio deben confirmarse directamente con GNP Seguros y el prestador correspondiente.
-
¿Cómo encontrar un ginecólogo oncólogo con seguro de gastos médicos mayores de GNP Seguros en CDMX y Edo Mex?
Es recomendable revisar el directorio actualizado de GNP Seguros y confirmar directamente si el especialista participa en la red correspondiente. También conviene verificar los hospitales disponibles, los requisitos de autorización y las condiciones aplicables al diagnóstico. La presencia de un médico en un directorio no garantiza que todos los servicios estén cubiertos. Antes de programar procedimientos, solicita información sobre pago directo, reembolso, deducible y coaseguro.
-
¿Qué enfermedades atiende un ginecólogo oncólogo?
La ginecología oncológica se enfoca en tumores malignos y determinadas lesiones precancerosas del aparato reproductor femenino. Entre las enfermedades que requieren valoración se encuentran cáncer de cuello uterino, endometrio, ovario, trompas de Falopio, vulva y vagina. También pueden estudiarse masas pélvicas sospechosas y alteraciones ginecológicas que necesitan descartar cáncer. La atención depende del diagnóstico y puede incluir cirugía, coordinación de tratamientos complementarios y seguimiento.
-
¿Qué diferencia existe entre consultar con GNP Seguros y otras aseguradoras?
Cada aseguradora establece condiciones contractuales, redes médicas, requisitos administrativos y mecanismos de cobertura que pueden variar entre pólizas. Si deseas comparar información sobre ginecólogo oncólogo con seguro de gastos médicos mayores de AXA México en CDMX y Edo Mex, es importante revisar las condiciones específicas de ese contrato. La comparación debe considerar hospitales, autorizaciones, deducibles, coaseguros y servicios elegibles, sin asumir que las coberturas son equivalentes.
-
¿Cómo buscar atención ginecológica oncológica con una póliza de gastos médicos mayores?
La búsqueda de un ginecólogo oncólogo con seguro de gastos médicos mayores en CDMX y Edo Mex debe considerar la formación profesional, la atención requerida y la red de prestadores de la póliza. Conviene confirmar directamente la participación del especialista y del hospital, así como los requisitos para consultas, estudios y procedimientos. La disponibilidad de una póliza no garantiza que todos los servicios estén cubiertos ni sustituye la valoración médica.
-
¿Qué debo considerar si también quiero revisar opciones de MetLife México?
Si deseas consultar información sobre ginecólogo oncólogo con seguro de gastos médicos mayores de MetLife México en CDMX y Edo Mex, debes revisar las condiciones vigentes de la póliza correspondiente. Es importante confirmar la red de prestadores, los requisitos de autorización, los límites de cobertura y los mecanismos de pago. Las condiciones de MetLife México no deben asumirse equivalentes a las de GNP Seguros, ya que cada contrato puede establecer reglas diferentes.
-
¿GNP Seguros puede cubrir una consulta de ginecología oncológica?
La cobertura de consultas depende del contrato y de las condiciones específicas del plan de GNP Seguros. Algunas pólizas contemplan determinados servicios ambulatorios, mientras que otras se enfocan principalmente en eventos hospitalarios o tratamientos relacionados con enfermedades cubiertas. También pueden existir requisitos de referencia o documentación. Antes de acudir, conviene confirmar si la consulta es elegible, si aplica pago directo o reembolso y qué comprobantes deben conservarse.
-
¿GNP Seguros puede cubrir una cirugía por cáncer ginecológico?
Determinadas pólizas pueden contemplar procedimientos quirúrgicos relacionados con enfermedades oncológicas cubiertas, siempre que se cumplan las condiciones contractuales. La autorización puede depender del diagnóstico, la justificación médica, los periodos de espera, las exclusiones y los límites del plan. También deben revisarse los honorarios y el hospital elegido. GNP Seguros determina la procedencia de la cobertura conforme a la documentación presentada y las condiciones del contrato.
-
¿Qué documentos pueden solicitarse para autorizar una cirugía ginecológica oncológica con GNP Seguros?
Dependiendo de la póliza y del procedimiento, pueden solicitarse informes médicos, diagnóstico documentado, resultados de biopsia, estudios de imagen, presupuesto quirúrgico y formularios administrativos. También puede requerirse información sobre el hospital y el equipo médico. La documentación exacta debe confirmarse directamente con GNP Seguros. Conviene iniciar la revisión con anticipación cuando la situación clínica lo permita y verificar qué requisitos deben cumplirse antes de programar la intervención.
-
¿Qué diferencia existe entre pago directo y reembolso con GNP Seguros?
El pago directo es un mecanismo mediante el cual la aseguradora puede cubrir determinados gastos autorizados directamente al prestador, conforme a las condiciones del contrato. En el reembolso, la persona asegurada paga inicialmente y posteriormente solicita la devolución de los conceptos elegibles. Ambos mecanismos pueden estar sujetos a deducible, coaseguro, límites y exclusiones. Es importante confirmar cuál corresponde al servicio antes de asumir compromisos económicos.
-
¿Qué significa el deducible en una póliza de gastos médicos mayores de GNP Seguros?
El deducible es la cantidad establecida en la póliza que generalmente corresponde cubrir a la persona asegurada antes de que procedan determinadas prestaciones del seguro. Su aplicación depende del contrato, del evento médico y de las condiciones vigentes. No debe confundirse con el coaseguro ni con los gastos excluidos. Antes de una cirugía o tratamiento oncológico, conviene solicitar una explicación sobre los conceptos que podrían quedar a cargo de la paciente.
-
¿Qué es el coaseguro en un seguro de gastos médicos mayores de GNP Seguros?
El coaseguro es la participación económica de la persona asegurada sobre determinados gastos cubiertos, según el porcentaje y las condiciones establecidos en la póliza. Puede estar sujeto a límites o reglas particulares. Su aplicación depende del contrato y del evento médico. Es recomendable revisar el deducible, el coaseguro y los gastos no cubiertos antes de autorizar una intervención, para comprender las posibles responsabilidades económicas.
-
¿Qué estudios puede solicitar un ginecólogo oncólogo durante la valoración?
Dependiendo de los síntomas y hallazgos, pueden solicitarse ultrasonido transvaginal, citología cervical, pruebas de virus del papiloma humano, colposcopia, biopsia, análisis de laboratorio o estudios de imagen complementarios. No todas las pacientes necesitan las mismas pruebas. La elección debe responder a una indicación clínica. Cuando existe una póliza de GNP Seguros, es importante verificar si los estudios requieren autorización y si están contemplados en la cobertura.
-
¿Cuándo debe consultarse por sangrado después de la menopausia?
Cualquier sangrado vaginal después de la menopausia requiere valoración médica, aunque no necesariamente indique cáncer. Puede relacionarse con alteraciones benignas, cambios hormonales, pólipos o enfermedades endometriales. La evaluación puede incluir exploración ginecológica, ultrasonido transvaginal y biopsia según los hallazgos. No conviene retrasar la consulta mientras se revisan trámites administrativos del seguro, especialmente cuando el sangrado es persistente o abundante.
-
¿Una masa ovárica significa que existe cáncer?
No. Muchas masas ováricas son benignas y pueden relacionarse con quistes funcionales u otras condiciones. Sin embargo, algunas características clínicas y de imagen requieren una evaluación más detallada. La valoración considera edad, síntomas, antecedentes, ultrasonido y estudios complementarios cuando están indicados. El tratamiento puede variar desde vigilancia hasta cirugía. La cobertura de los estudios y procedimientos debe confirmarse conforme a la póliza de GNP Seguros.
-
¿Qué tratamientos pueden necesitar las pacientes con cáncer ginecológico?
El tratamiento depende del órgano afectado, el tipo histológico, el estadio y las condiciones generales. Puede incluir cirugía, radioterapia, quimioterapia, tratamientos dirigidos, inmunoterapia u otras estrategias seleccionadas. Algunas pacientes requieren una combinación de modalidades y seguimiento prolongado. La cobertura debe revisarse para cada servicio, ya que una autorización quirúrgica no garantiza automáticamente la cobertura de medicamentos, radioterapia o estudios posteriores.
-
¿Puedo atenderme en un hospital fuera de la red de GNP Seguros?
La posibilidad de recibir atención fuera de la red depende de las condiciones de la póliza. Algunos contratos permiten solicitar reembolsos bajo reglas específicas, mientras que otros establecen restricciones o diferencias en la participación económica. También pueden existir límites para honorarios y gastos hospitalarios. Antes de elegir un hospital, conviene confirmar directamente con GNP Seguros las condiciones aplicables y solicitar información sobre cualquier gasto que pudiera no estar cubierto.
-
¿Qué sucede si GNP Seguros solicita información médica adicional?
La aseguradora puede requerir documentos complementarios para evaluar si un estudio, procedimiento o tratamiento cumple las condiciones de cobertura. Entre ellos pueden encontrarse informes médicos, resultados histopatológicos, estudios de imagen o aclaraciones sobre la indicación clínica. Es importante revisar los requisitos y entregar información completa. La solicitud de documentación adicional no significa necesariamente una autorización ni un rechazo definitivo.
-
¿GNP Seguros puede cubrir tratamientos oncológicos posteriores a una cirugía?
La cobertura de radioterapia, quimioterapia, medicamentos y estudios de seguimiento depende de las condiciones contractuales y de la elegibilidad de cada servicio. Algunas prestaciones pueden requerir autorizaciones independientes, documentación específica o revisión de medicamentos. La indicación médica debe establecerse según el diagnóstico y las recomendaciones clínicas. Es conveniente consultar la cobertura antes de iniciar cada etapa, sin retrasar una atención necesaria.
-
¿Cómo preparar una primera consulta de ginecología oncológica en CDMX o Estado de México?
Conviene reunir estudios previos, resultados de biopsia, informes médicos, lista de medicamentos y antecedentes personales y familiares relevantes. También puede ser útil llevar información de la póliza de GNP Seguros y anotar preguntas sobre diagnóstico, tratamientos y cobertura. Durante la consulta se determina qué estudios adicionales son necesarios y cuáles son las alternativas. La revisión administrativa del seguro debe realizarse de manera paralela a la planificación clínica.
-
¿Cómo confirmar si una cirugía ginecológica oncológica puede realizarse mediante GNP Seguros?
Primero se requiere una valoración que establezca el diagnóstico y la indicación del procedimiento. Después pueden reunirse el informe médico, los estudios y el presupuesto para consultar las condiciones de la póliza. Es importante verificar la red hospitalaria, la participación del equipo médico, el mecanismo de pago y los requisitos de autorización. La confirmación de cobertura corresponde a GNP Seguros conforme al contrato vigente.
Preguntas frecuentes que han tenido nuestros pacientes sobre la consulta con el ginecólogo oncólogo con seguro de gastos médicos mayores de GNP Seguros en CDMX y Edo Mex
Al buscar un ginecólogo oncólogo con seguro de gastos médicos mayores de GNP Seguros en CDMX y Edo Mex pueden surgir dudas sobre la cobertura de consultas, estudios, cirugías y tratamientos oncológicos. También es importante comprender las diferencias entre atención dentro de la red, pago directo y reembolso, así como los requisitos administrativos de cada póliza. Las siguientes preguntas frecuentes ofrecen orientación general sobre la valoración ginecológica oncológica y el uso de seguros de gastos médicos mayores. La disponibilidad de cobertura y los convenios deben confirmarse directamente con GNP Seguros y el prestador.
¿Cómo saber si un ginecólogo oncólogo acepta GNP Seguros?
Es necesario verificar directamente con el consultorio y GNP Seguros si existe participación vigente en la red correspondiente. También conviene confirmar si la atención se maneja mediante pago directo, reembolso u otro mecanismo previsto por la póliza. La aceptación de un seguro puede variar según el procedimiento y el hospital. No debe asumirse que una consulta cubierta implica autorización automática de estudios o cirugías.
¿GNP Seguros cubre enfermedades ginecológicas oncológicas?
La cobertura depende del contrato, el diagnóstico, las exclusiones, los periodos de espera y otros requisitos establecidos en la póliza. Algunos planes pueden contemplar determinados tratamientos oncológicos, pero los servicios elegibles varían. Es importante revisar las condiciones vigentes y presentar la documentación requerida. GNP Seguros determina la procedencia de cada solicitud, por lo que no es posible garantizar cobertura sin una revisión individual.
¿Necesito autorización de GNP Seguros antes de una cirugía ginecológica?
Depende del tipo de procedimiento y de las condiciones de la póliza. Algunas intervenciones programadas requieren autorización previa, informes médicos, resultados de estudios y un presupuesto hospitalario. En situaciones urgentes pueden existir procedimientos administrativos diferentes. Conviene consultar directamente los requisitos y plazos aplicables. La necesidad de autorización no debe utilizarse como motivo para retrasar la atención de una urgencia médica.
¿Qué pasa si mi ginecólogo oncólogo no pertenece a la red de GNP Seguros?
La atención fuera de la red puede estar sujeta a condiciones especiales, límites de honorarios o mecanismos de reembolso, según el contrato. En algunas pólizas puede no existir cobertura para determinados prestadores. Antes de programar estudios o procedimientos, conviene confirmar qué gastos serían elegibles y cuáles quedarían a cargo de la paciente. GNP Seguros debe proporcionar información sobre las opciones disponibles conforme al plan.
¿Puedo utilizar GNP Seguros para una biopsia ginecológica?
La cobertura de una biopsia depende de la indicación médica y de las condiciones contractuales. Algunas pólizas pueden contemplar procedimientos diagnósticos relacionados con enfermedades cubiertas, mientras que otras establecen restricciones para ciertos servicios ambulatorios. También puede requerirse autorización previa o documentación adicional. Es recomendable confirmar si están incluidos el procedimiento, la anestesia cuando corresponda y el análisis histopatológico.
¿Qué síntomas requieren valoración por ginecología oncológica?
Entre los motivos de valoración se encuentran sangrado después de la menopausia, sangrado uterino persistente, lesiones genitales sospechosas, masas pélvicas, distensión abdominal persistente y resultados anormales de biopsias o estudios cervicales. Estos hallazgos no significan necesariamente cáncer, pero pueden requerir investigación. La urgencia depende de la intensidad de los síntomas y del contexto clínico. El sangrado abundante o el dolor intenso requieren atención médica oportuna.
¿GNP Seguros puede cubrir una histerectomía por cáncer?
Una histerectomía indicada por una enfermedad oncológica puede ser elegible para cobertura en determinadas pólizas, siempre que se cumplan las condiciones contractuales. La autorización depende del diagnóstico, la documentación médica, el hospital y los requisitos establecidos. También deben revisarse los honorarios, la anestesia y los materiales. La cobertura definitiva debe confirmarse con GNP Seguros antes de programar una intervención cuando la situación clínica lo permita.
¿Puedo solicitar una segunda opinión con mi póliza de GNP Seguros?
La posibilidad de cubrir una segunda opinión depende de las condiciones de la póliza. Algunos planes pueden contemplar servicios de evaluación adicional, mientras que otros pueden aplicar restricciones o requisitos específicos. Desde el punto de vista médico, una segunda opinión puede ayudar a comprender el diagnóstico, las alternativas y los riesgos. Conviene reunir estudios, informes y resultados histopatológicos para facilitar una revisión completa.
¿Qué debo hacer si GNP Seguros no autoriza un tratamiento?
Es importante solicitar la explicación de la decisión y revisar las condiciones contractuales aplicables. Dependiendo del motivo, puede ser posible aportar documentación médica adicional, solicitar una reconsideración o consultar alternativas previstas por la póliza. La decisión clínica debe revisarse con el equipo tratante para valorar la urgencia y las opciones disponibles. No conviene suspender o retrasar tratamientos necesarios sin orientación médica.
¿Cómo solicitar una consulta con un ginecólogo oncólogo y revisar mi cobertura de GNP Seguros?
Puedes solicitar una valoración mediante los canales de contacto disponibles y reunir los estudios previos, resultados de biopsia, informes médicos y datos de tu póliza. Durante la consulta se revisa el diagnóstico y se determina si se necesitan estudios o tratamientos adicionales. Posteriormente puede prepararse la documentación médica correspondiente para consultar la cobertura. La aceptación del seguro, los convenios y las autorizaciones deben confirmarse directamente con GNP Seguros y el prestador.

¿Te gustaría agendar una consulta, solicitar informes de precios o cotizaciones para padecimientos relacionados con el ginecólogo oncólogo con seguro de gastos médicos mayores de GNP Seguros en CDMX y Edo Mex? Tan solo mándanos un mensaje o haznos una llamada.
Si buscas un ginecólogo oncólogo con seguro de gastos médicos mayores de GNP Seguros en CDMX y Edo Mex, puedes solicitar una valoración mediante los canales de contacto disponibles para recibir orientación sobre el diagnóstico, los estudios necesarios y las alternativas de tratamiento. Durante la consulta se revisan los antecedentes médicos, los síntomas, los resultados de biopsia y los estudios de imagen para establecer una estrategia individualizada. Si deseas comparar información sobre otras opciones de cobertura, puedes consultar ginecólogo oncólogo con seguro de gastos médicos mayores de AXA México en CDMX y Edo Mex, ginecólogo oncólogo con seguro de gastos médicos mayores en CDMX y Edo Mex y ginecólogo oncólogo con seguro de gastos médicos mayores de MetLife México en CDMX y Edo Mex. Es importante verificar directamente con GNP Seguros y el prestador si existe participación vigente en la red, qué hospitales están contemplados y cuáles son los requisitos para solicitar autorización o reembolso. También conviene revisar el deducible, el coaseguro, los límites de cobertura, los periodos de espera y las exclusiones aplicables. Cuando existe una indicación quirúrgica, pueden requerirse informes médicos, resultados histopatológicos y un presupuesto para iniciar la revisión administrativa. La disponibilidad de una póliza no garantiza la cobertura de todos los servicios. Solicita información sobre los estudios, las opciones terapéuticas, los riesgos y el seguimiento para tomar decisiones informadas de acuerdo con tus necesidades médicas.
-
WhatsApp
-
Llamada
-


